«غيّرنا الستاتور مرة أخرى. هل ستكلّف مضخة مختلفة أقل للتشغيل؟» قبل طلب عرض سعر للاستبدال، اجمع التواريخ وفواتير القطع وسجلات العمل وزمن الخروج عن الخدمة. تساعد على تحديد ما إذا كان المصروف الرئيسي هو القطعة أو عمل الإصلاح أو الأثر على العملية.
قارن خيارات تلبي التدفق والضغط والسائل وجدول التشغيل نفسه. يستحق الإبقاء على المضخة القائمة أو إصلاحها وتغيير تركيبها واستبدالها بتكوين آخر النظر. يجب تقييم مضخة الفصوص الدوّارة على الأساس نفسه.
| بند التكلفة | ما الذي يجب تسجيله |
|---|---|
| القطع والمواد | القطع المستخدمة والكميات والتكلفة الفعلية وتكاليف التنظيف أو التخلّص المنسوبة إلى المهمة. |
| العمالة والخدمات | ساعات الطاقم والسعر المذكور، إضافة إلى الرفع أو المقاول أو الخدمات الأخرى المحتسبة منفصلة. |
| زمن الخروج عن الخدمة | أوقات التوقف والعودة إلى الخدمة وزمن الإصلاح الفعلي وأي انتظار للقطع أو الوصول. |
| تكاليف العملية | الإنتاج المفقود الفعلي أو الضخ الاحتياطي أو النقل البري أو التكاليف الإضافية الأخرى. حدّد ما غطّته مضخة احتياطية. |
| تكاليف التسليم الإضافية | الشحن الطارئ أو الرسوم الإضافية الأخرى، باستثناء المبالغ المحتسبة أصلًا على فاتورة القطع. |
التوقف المنقضي مدة زمنية، وليس تلقائيًا خسارة إنتاج. تجنّب احتساب المصروف نفسه في أكثر من بند.
1. افصل تكاليف الإصلاح عن خسائر العملية
أضف القطع وساعات الطاقم والخدمات الإضافية المستخدمة لمهمة الصيانة. بيّن سعر العمالة وما يشمله. قد تستخدم التحضيرات والتنظيف وإزالة الأنابيب وفحوصات إعادة التشغيل زمن طاقم؛ فلا تضفها مرة أخرى كرسوم عمالة منفصلة إذا كانت أصلًا في الإجمالي.
ثم قيّم الأثر على العملية. إذا أبقت مضخة احتياطية الإنتاج مستمرًا، فمدة التوقف الكاملة ليست زمن إنتاج مفقود. إذا دفعت مقابل ضخ أو نقل مؤقت، سجّل التكلفة الإضافية الفعلية. حيث يكون للإنتاج المفقود قيمة مالية، استخدم طريقة الموقع المتفق عليها وتحقق من أنها لا تكرار تكاليف الاستعادة المدرجة أصلًا.
2. استخدم سجل الستاتور والإصلاح الفعلي
اسرد التاريخ وساعات التشغيل حيث تُعرف والقطع المستبدلة والنتائج لكل حدث. افصل الاستبدال المجدول عن العطل غير المتوقع. أدرج تغيّرات السائل أو التنظيف أو السرعة أو ظروف المدخل حتى يظهر تغيّر الواجب بجانب فترة الخدمة.
علّم سببًا مشتبهًا كمشبته. لا يُثبت الاستبدال المتكرر ما إذا كان السبب تآكلًا أو موادًا أو تركيبًا أو ممارسة تشغيل. إذا كانت المشكلة نفسها ستؤثر على البديل المقترح، فتغيير نوع المضخة وحده لا يحلها. اسأل ما العمل التصحيحي اللازم لكل خيار.
استخدم فترة تقرير مذكورة وساعات تشغيل عند مقارنة تكرار الأحداث. قد لا تمثّل بضعة أعطال غير معتادة أثناء تغيّر عملية سنة عادية. احتفظ بالسجلات الفردية وأي متوسط.
3. قارن مهمة الخدمة المركّبة لكل خيار
قارن الطرازين القائم والمقترح المعيّنين. تحقق كيف تُزال قطع التآكل ذات الصلة، وما إذا كان يجب تحريك الأنابيب أو الدفع، والخلوص والأدوات ومعدات الرفع المطلوبة. لا تفترض أن كل مضخة تجويف تقدّمي لها ترتيب إزالة ستاتور نفسه أو أن كل مضخة فصوص دوّارة لها إجراء خدمة نفسه.
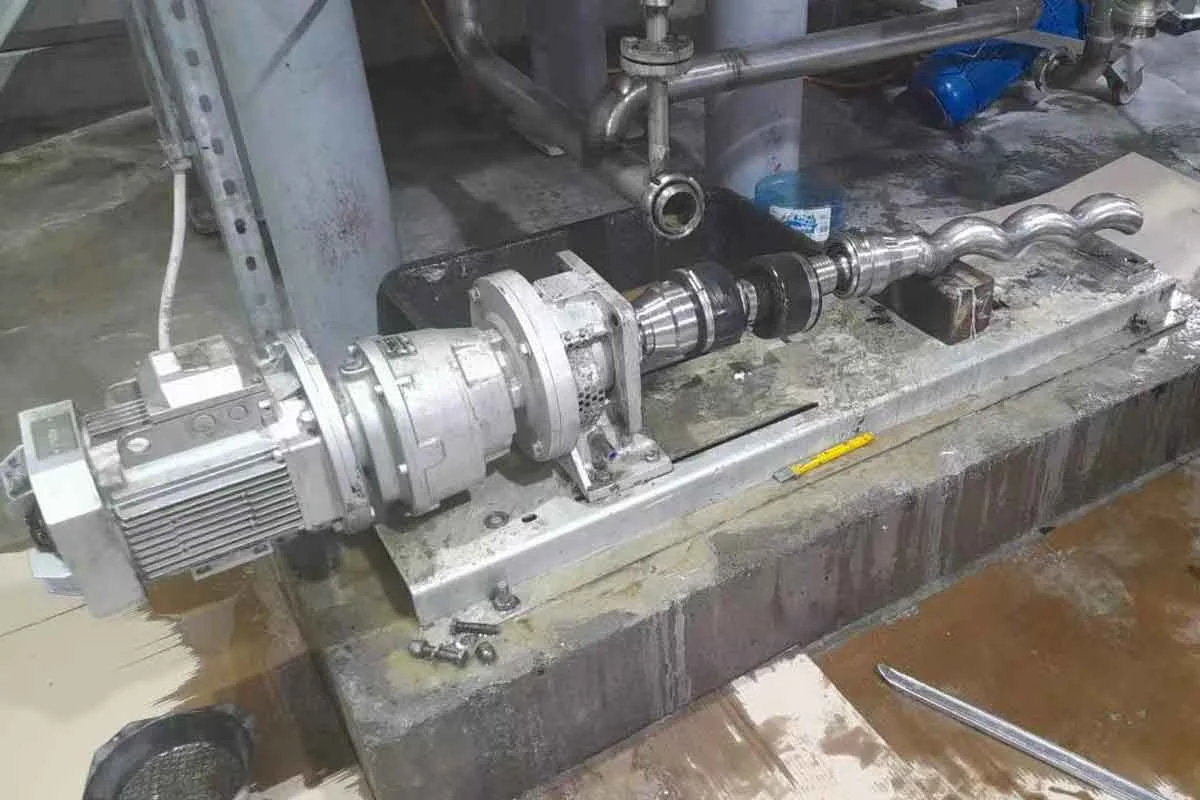
اسأل ما المدرج في كل زمن إصلاح معروض: العزل والتصريف والتنظيف وإزالة القطع وإعادة التجميع وفحوصات إعادة التشغيل. عرض ورشة وإصلاح مركّب ظرفا بداية مختلفان. استخدم نطاق المهمة نفسه عند تقدير العمالة والتوقف للبدائل.
يغطي دليل وصول الصيانة فحوصات الرسم والإجراء. أكّد التركيب المقترح، بدل تعيين زمن إصلاح قياسي لعائلة مضخات كاملة.
4. أدرج التكلفة لمرة واحدة لتغيير التركيب
سجّل المعدات المورَّدة وأي تغيّرات لازمة للأنابيب أو الأساسات أو الدفع أو التحكمات أو أجهزة الحماية. أدرج التركيب والتشغيل التجريبي وقطع الغيار الأولية وأي توقف تبديل ينطبق. أكّد ما يشمله كل عرض سعر حتى لا تُقارَن مضخة مجرّدة بحزمة مركّبة كاملة.
قبل قبول مقارنة التكلفة، أكّد أن البديل يلبي متطلبات النقل: نطاق التدفق والضغط وظروف المدخل والسائل والمواد الصلبة ودرجة الحرارة واحتياجات التحكم وأي متطلب جرعات أو عكس. اطلب التكوين المقترح والمعلومات الداعمة. مهمة خدمة أرخص لا تعوّض عن مضخة لا تستطيع أداء المهمة.
استخدم مقارنة الفصوص مقابل التجويف التقدّمي لإعداد الأسئلة التقنية. أكّد الإجابة للطرازين والواجب الفعليين قيد النظر.
5. قارن فترة مشتركة واختبر الافتراضات
اختر الفترة نفسها وساعات التشغيل لجميع الخيارات. أضف التكاليف لمرة واحدة التي تنطبق وتكاليف الخدمة والعملية المتكررة المتوقعة على تلك الفترة. أدرج الطاقة أو تكاليف التشغيل الأخرى إذا كنت تقارن إجمالي تكلفة الملكية، وبيّن النطاق. أبقِ تكاليف المضخة القائمة المسجّلة منفصلة عن تكاليف البديل المقدَّرة.
حيث تكون فترات الخدمة أو أزمنة الإصلاح غير مؤكدة، قارن سيناريو فترة أو توقف أقصر وأطول. بيّن ما يحدث إذا لم يكن هناك انخفاض في تكرار الأعطال. إذا اختفى التوفير المتوقع بتغيّر متواضع في افتراض غير مؤكد، اجمع مزيدًا من الأدلة قبل معاملة الاستبدال كتحسين مالي.